Une facture retrouvée dans une malle familiale peut afficher plusieurs milliers de francs sans que cette somme corresponde à plusieurs milliers d’euros. La difficulté vient souvent de la coexistence entre l’ancien franc, le nouveau franc et, plus tard, l’euro, trois repères monétaires qu’il faut remettre dans le bon ordre.
La conversion officielle est simple une fois cette chronologie comprise. Elle ne suffit toutefois pas à estimer un timbre, une lettre ou une pièce ancienne : la valeur monétaire convertie et la valeur de collection répondent à des logiques très différentes.
La conversion officielle de l’ancien franc
En France, le nouveau franc, souvent appelé « franc lourd », a été introduit en 1960. La réforme monétaire a fixé une équivalence de 1 nouveau franc pour 100 anciens francs. Les prix ont donc été divisés par 100 dans leur affichage, sans que cette opération constitue à elle seule un enrichissement ou une perte pour les détenteurs de monnaie.
Le franc français a ensuite été remplacé par l’euro selon un taux définitivement fixé à 1 euro pour 6,55957 francs. Ce taux a servi aux conversions comptables à partir du 1er janvier 1999, avant la mise en circulation des pièces et des billets en euros le 1er janvier 2002.
Le calcul se fait donc en deux temps : il faut d’abord diviser le montant en anciens francs par 100, puis convertir le résultat en euros. Pour une seule unité, l’opération est la suivante : 1 ancien franc ÷ 100 ÷ 6,55957 = environ 0,00152449 euro.
| Montant en anciens francs | Équivalent en nouveaux francs | Équivalent en euros |
|---|---|---|
| 1 ancien franc | 0,01 franc | 0,00152449 € |
| 100 anciens francs | 1 franc | 0,15245 € |
| 1 000 anciens francs | 10 francs | 1,52449 € |
| 10 000 anciens francs | 100 francs | 15,24490 € |
| 100 000 anciens francs | 1 000 francs | 152,44902 € |
En pratique, les montants sont généralement arrondis au centime. Ainsi, 1 ancien franc équivaut officiellement à environ 0,00152 euro, tandis que 1 000 anciens francs correspondent à environ 1,52 euro. Cette conversion est une équivalence arithmétique fondée sur les taux officiels, et non une estimation de la valeur économique réelle de la somme à son époque.
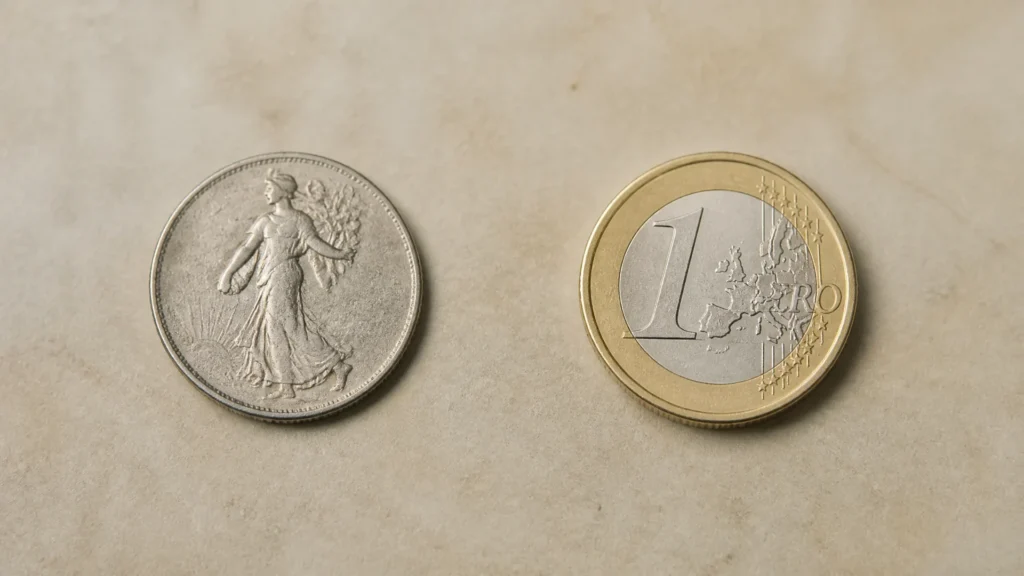
Pourquoi les montants anciens semblent-ils si élevés ?
Un document daté des années 1940 ou 1950 peut mentionner une facture de 5 000, 20 000 ou même 100 000 francs. Ces chiffres paraissent considérables lorsqu’ils sont lus avec les habitudes actuelles, mais ils étaient exprimés dans une unité qui a été remplacée par le nouveau franc en 1960.
Une facture de 20 000 anciens francs représentait ainsi 200 nouveaux francs. En appliquant le taux de conversion vers l’euro, on obtient environ 30,49 euros en valeur nominale. Cette opération permet de comprendre le changement d’unité, mais elle ne dit pas combien cette dépense représentait dans le budget d’un ménage de l’époque.
Il faut distinguer trois notions souvent confondues :
- La conversion nominale, qui transforme une somme selon les taux officiels ;
- Le pouvoir d’achat, qui tient compte des salaires, des prix et du niveau de vie de la période ;
- La valeur de collection, qui dépend de la rareté, de l’état et de la demande actuelle.
Le pouvoir d’achat ne peut pas être déduit d’une simple division par 100 puis par 6,55957. Pour comparer correctement une somme ancienne à une dépense actuelle, il faudrait prendre en compte l’inflation, l’évolution des revenus et la nature du bien concerné. Le prix d’un logement, d’un repas ou d’un timbre n’a pas suivi la même évolution au fil des décennies.
La conversion indique ce que représentait une somme dans l’unité monétaire actuelle ; elle ne mesure pas automatiquement ce que cette somme permettait d’acheter autrefois.
Le cas particulier des timbres et des documents postaux
Pour un timbre, le montant imprimé correspond à la valeur faciale. Cette valeur servait à payer un affranchissement précis à une date donnée, selon le poids de la lettre, sa destination et le tarif postal applicable. Elle ne constitue pas le prix auquel le timbre peut être vendu aujourd’hui.
Un timbre portant une valeur de 1 ancien franc peut donc être converti mathématiquement en environ 0,00152 euro. Pourtant, son prix philatélique peut être de quelques centimes, de plusieurs euros ou de beaucoup davantage selon ses caractéristiques. À l’inverse, un exemplaire très courant, abîmé ou mal conservé peut n’intéresser aucun acheteur malgré son ancienneté.
La valeur réelle d’un timbre dépend notamment des éléments suivants :
| Critère | Conséquence possible sur l’estimation |
|---|---|
| Rareté | Un tirage limité ou une variété recherchée peut faire progresser fortement la valeur. |
| État | La gomme, les dents, la fraîcheur du papier et l’absence de pli sont déterminantes. |
| Oblitération | Un cachet lisible, rare ou lié à un événement particulier peut apporter un intérêt supplémentaire. |
| Présentation | Un timbre sur lettre complète peut être plus intéressant qu’un timbre isolé. |
| Demande | La cote varie selon les spécialités suivies et l’intérêt des collectionneurs. |
Une lettre ancienne ne se résume pas non plus à son affranchissement. La date, le lieu de départ, la destination, le parcours postal, le cachet, le contenu éventuel et le contexte historique peuvent modifier considérablement son intérêt. Une enveloppe envoyée pendant une période de guerre ou depuis un territoire postal particulier peut ainsi avoir une valeur supérieure à celle du timbre qui y figure.
Comment éviter les erreurs de calcul
La première erreur consiste à convertir directement un ancien franc en euro avec le taux de 6,55957. Ce taux concerne le franc français après la réforme de 1960, et non l’ancien franc : oublier la division par 100 conduit donc à surestimer le résultat.
La deuxième erreur consiste à confondre l’année du document avec l’unité utilisée. Un document daté de 1962 est normalement libellé en nouveaux francs, alors qu’une facture de 1955 l’est en anciens francs. Il faut regarder le contexte, la date et parfois la mention exacte figurant sur le document avant de commencer le calcul.
Pour convertir rapidement une somme, il est possible d’utiliser cette formule :
Montant en euros = montant en anciens francs ÷ 655,957
Cette formule revient au même que la double conversion précédente. Par exemple, 50 000 anciens francs donnent 50 000 ÷ 655,957, soit environ 76,22 euros en conversion nominale. Le résultat peut varier de quelques centimes selon les règles d’arrondi retenues, surtout lorsque plusieurs montants sont convertis séparément.
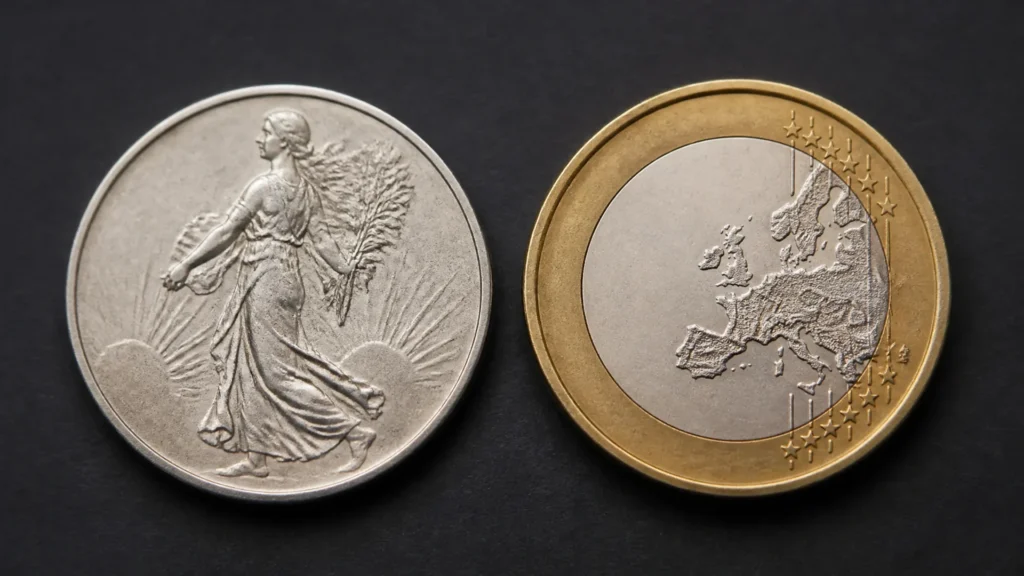
Interpréter une ancienne somme avec justesse
La conversion officielle répond à une question précise : quelle quantité d’euros correspond à une somme exprimée en anciens francs, en appliquant les parités historiques ? Elle est particulièrement utile pour lire une ancienne facture, comprendre un tarif postal ou comparer les unités utilisées dans plusieurs documents.
Elle ne permet pas, en revanche, de déterminer la cote d’un timbre, d’une lettre ou d’une monnaie. Pour une estimation sérieuse, il vaut mieux consulter un catalogue spécialisé, comparer des ventes récentes et examiner attentivement l’état de la pièce. Un expert philatélique peut également identifier une variété, une oblitération ou une provenance que le simple montant facial ne révèle pas.
Un ancien franc vaut donc environ 0,00152449 euro selon la conversion officielle. Cette valeur résulte du passage à 100 anciens francs pour 1 nouveau franc, puis du taux fixe de 6,55957 francs pour 1 euro.
Pour les timbres et les documents postaux, la réponse doit être complétée par l’étude de la rareté, de la conservation et du contexte. La conversion éclaire l’histoire monétaire ; elle ne remplace jamais une véritable estimation de collection.
FAQ
Selon les taux officiels, 1 ancien franc correspond à environ 0,00152449 euro, après division par 100 puis conversion au taux fixe de 6,55957 francs pour un euro.
Pour obtenir une conversion nominale, il suffit de diviser le montant en anciens francs par 655,957. Ainsi, 50 000 anciens francs représentent environ 76,22 euros.
Le nouveau franc a été introduit en 1960 et valait 100 anciens francs. Une somme indiquée avant cette réforme doit donc d’abord être divisée par 100.
Non, la conversion indique seulement une équivalence monétaire officielle. La valeur de collection dépend plutôt de la rareté, de l’état, de la demande et du contexte.
Pas nécessairement, car un timbre courant ou abîmé peut avoir une faible cote. Une variété rare, une oblitération recherchée ou une lettre complète peuvent en revanche augmenter son intérêt.